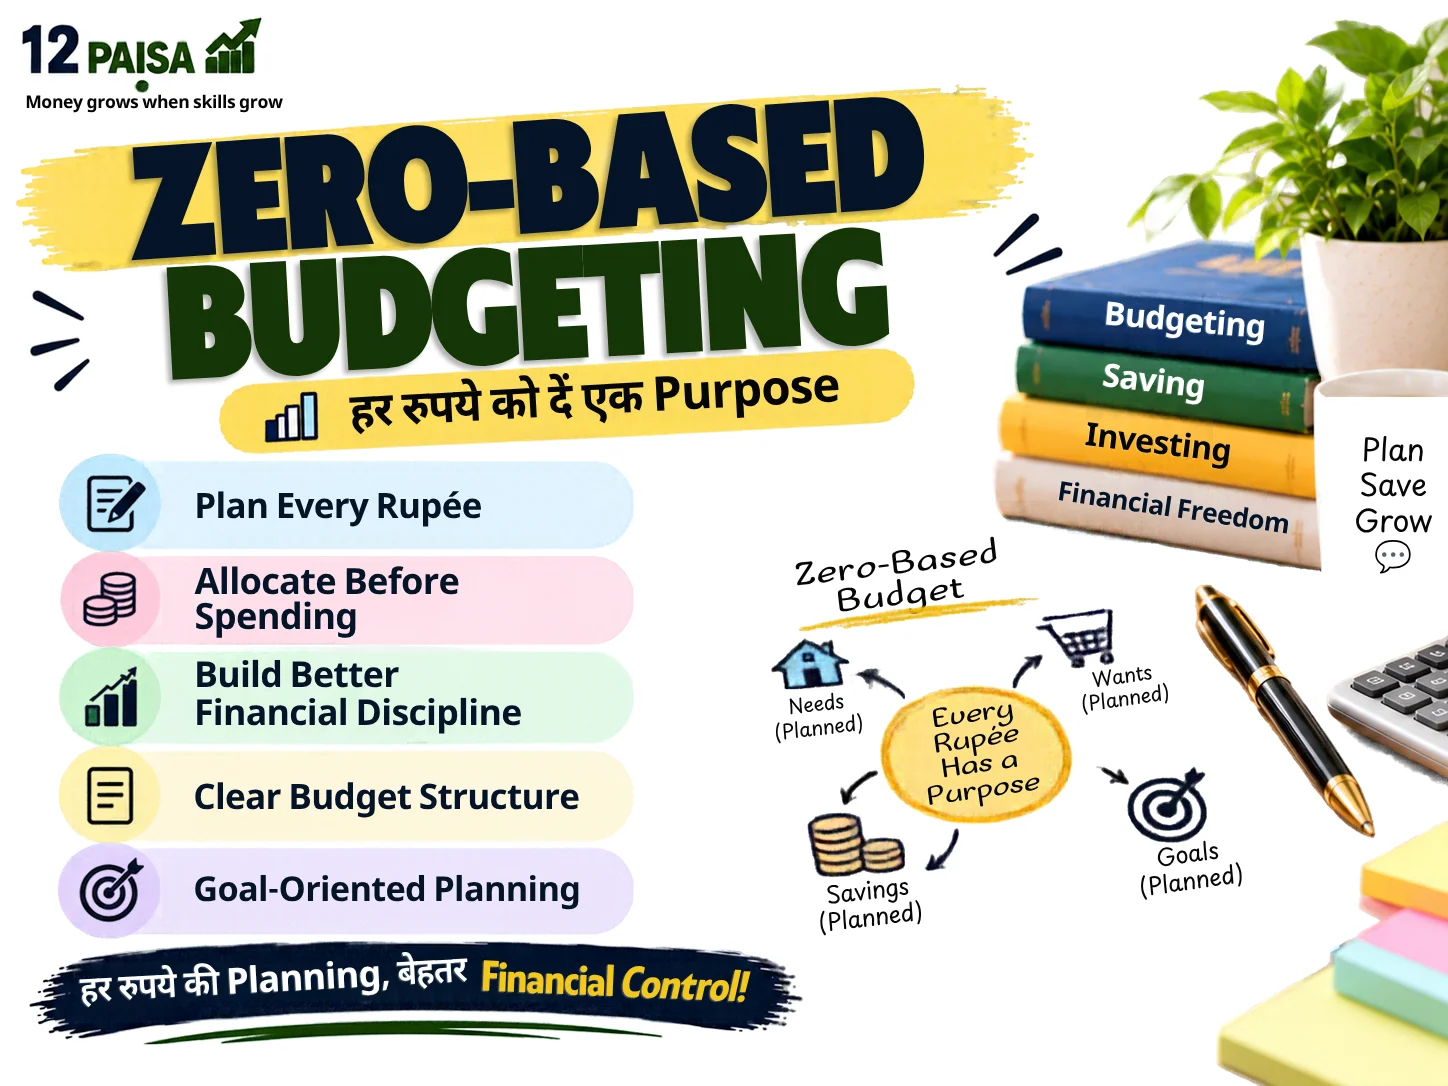
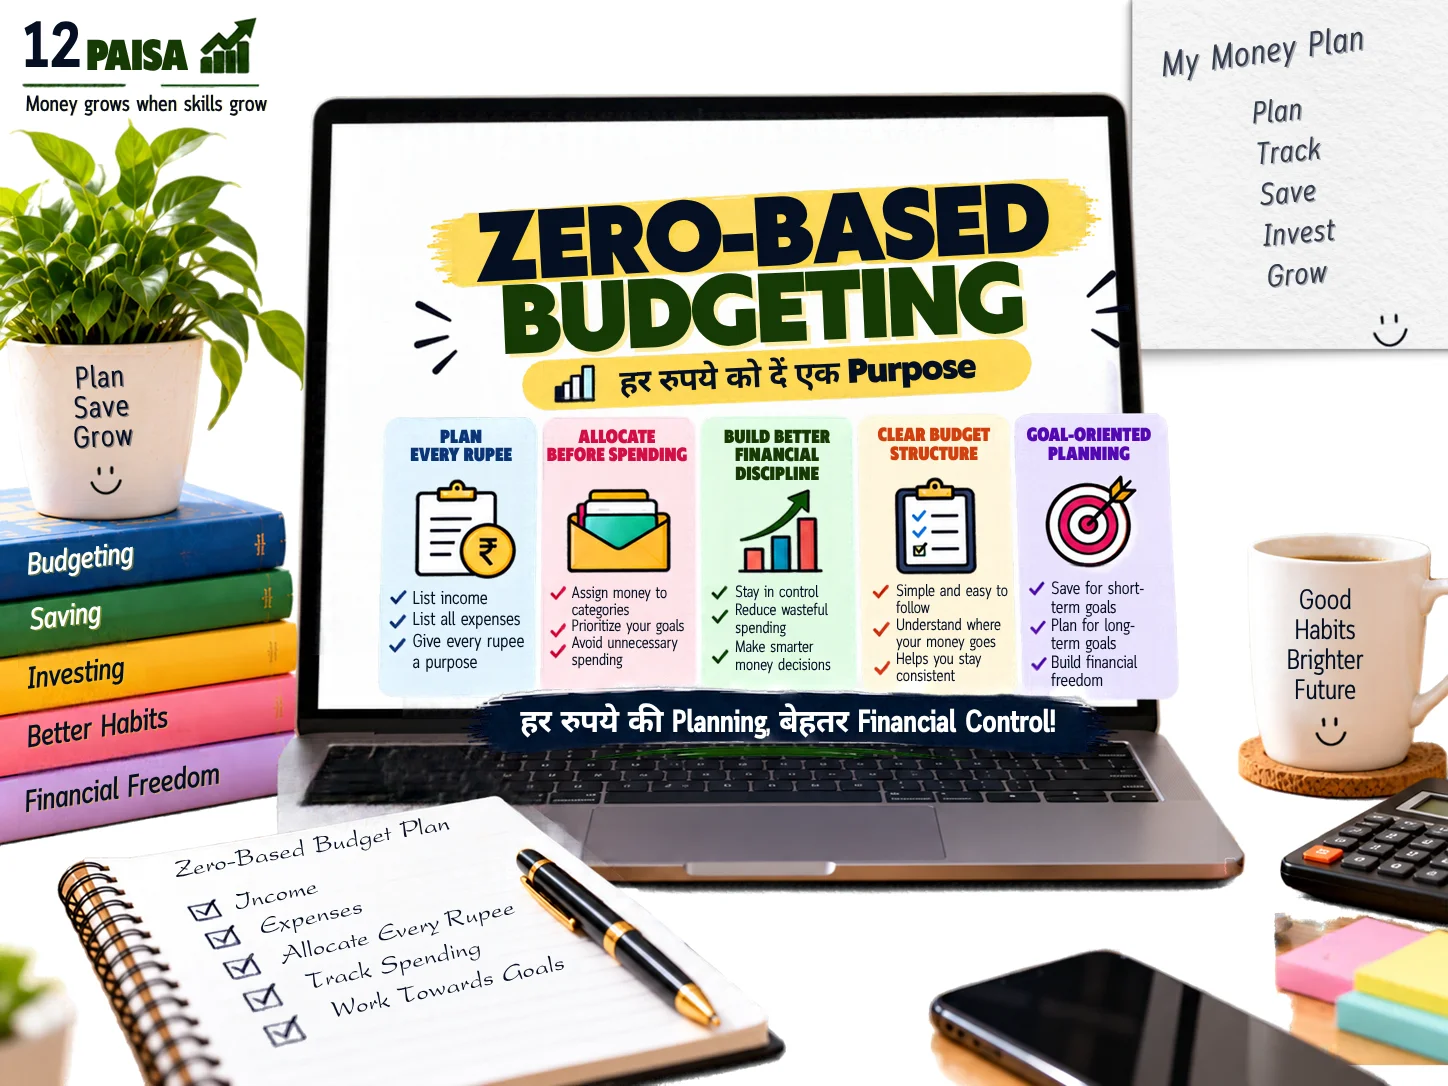
Zero-Based Budgeting एक Budgeting Method है जिसमें आपकी पूरी मासिक आय का हर रुपया पहले से किसी न किसी उद्देश्य के लिए निर्धारित किया जाता है। महीने के अंत में Income – Planned Allocation = Zero होता है। इसका मतलब यह नहीं कि आपके पास पैसा नहीं बचता, बल्कि यह कि हर रुपये की पहले से योजना बनाई गई होती है।
इस लेख में इस Budgeting Method की अवधारणा, Step-by-Step Implementation, भारतीय उदाहरण, फायदे, सीमाएँ, सामान्य गलतियाँ और Practical Usage को विस्तार से समझाया गया है।
इस Method में सबसे पहले अपनी कुल Monthly Income की गणना की जाती है। इसके बाद घर का किराया, राशन, बिजली के बिल, EMI, बचत, निवेश और अन्य खर्चों के लिए अलग-अलग राशि निर्धारित की जाती है। इस तरह आपको पहले से पता रहता है कि पैसा कहाँ और कितना खर्च होगा।
यदि किसी महीने कोई अनियोजित खर्च सामने आता है, तो आप अपने Budget की दूसरी Categories में बदलाव करके उसे Manage कर सकते हैं।
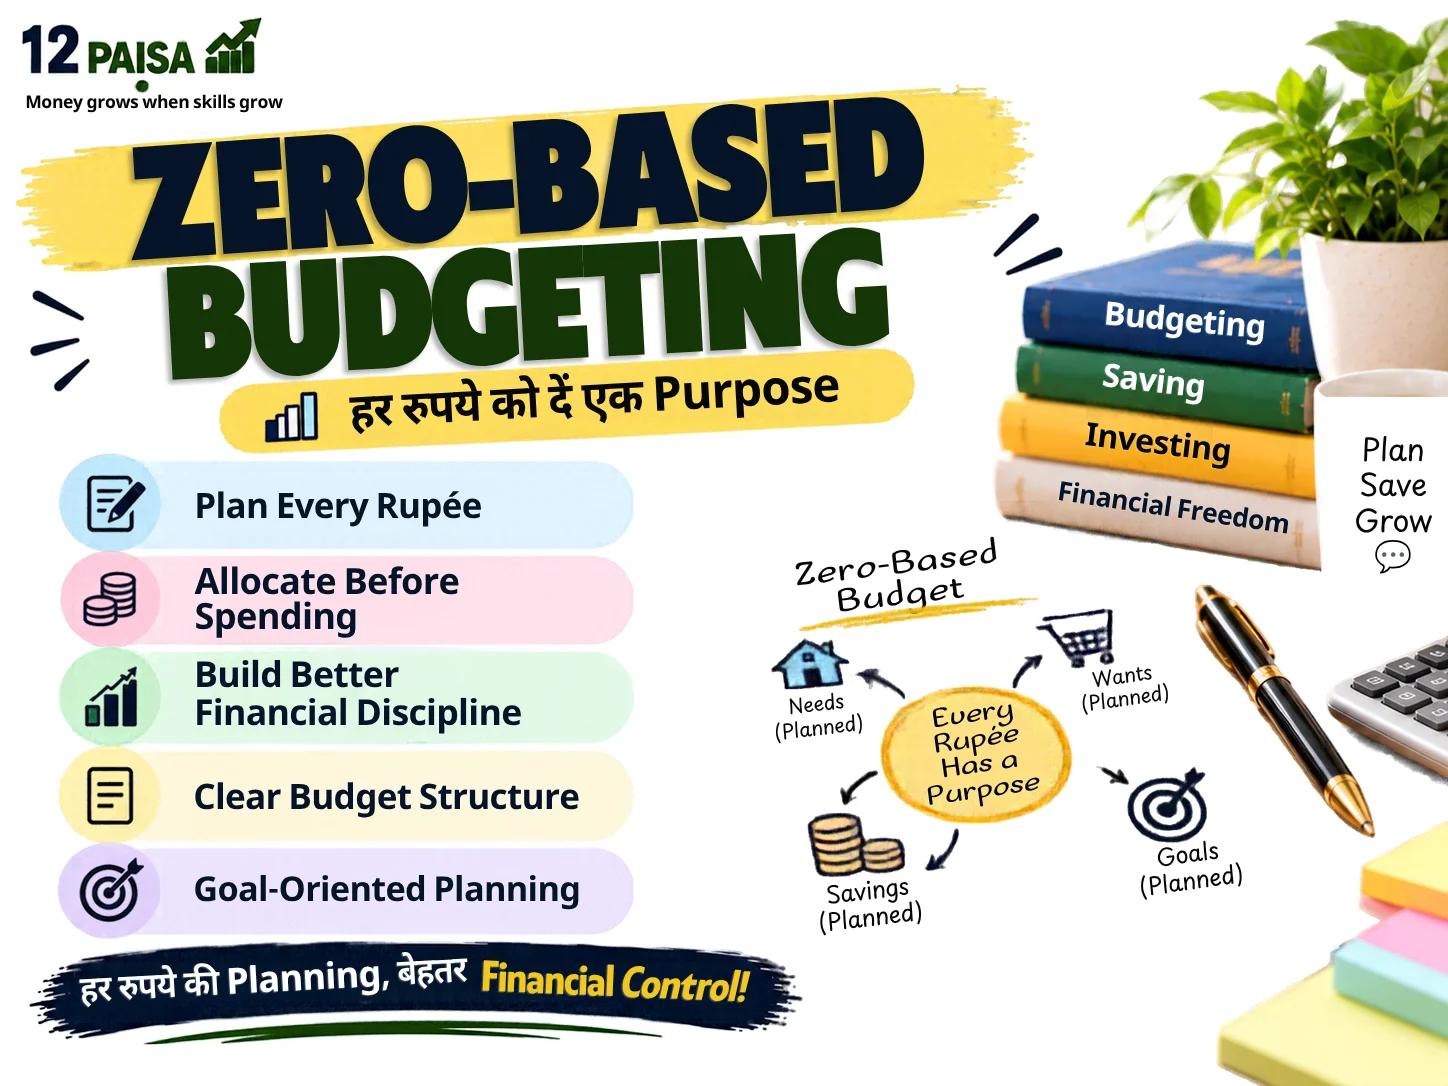
Zero-Based Budgeting: क्या हर रुपये का पहले से काम तय होना चाहिए?
Zero-Based Budgeting का उद्देश्य केवल खर्चों को सीमित करना नहीं, बल्कि पैसों के इस्तेमाल को अधिक व्यवस्थित और उद्देश्यपूर्ण बनाना है। यह Method उन लोगों के लिए उपयोगी हो सकता है जो अपने खर्चों पर बेहतर नियंत्रण चाहते हैं, नियमित बचत करना चाहते हैं और अपने Financial Goals के लिए स्पष्ट योजना बनाना चाहते हैं।
क्या आपके साथ कभी ऐसा हुआ है कि महीने के अंत में आपने सोचा—
“इतना पैसा आखिर गया कहाँ?”
या फिर—
“इस महीने कुछ बचत करने का प्लान था, लेकिन हो नहीं पाया।“
ऐसी स्थिति अक्सर तब होती है जब पैसा बिना किसी स्पष्ट योजना के खर्च होता है। इसी समस्या का समाधान देने के लिए Zero-Based Budgeting बनाई गई।
इस Method का सिद्धांत बहुत सरल है—
हर रुपये को खर्च होने से पहले एक जिम्मेदारी दीजिए। यानी पैसा आपके Account में आने के बाद यह पहले से तय होना चाहिए कि कौन-सी राशि किस उद्देश्य के लिए है। इस तरह कोई भी राशि “बिना योजना” के नहीं रहती।
Zero-Based Budgeting क्या है?
Zero-Based Budgeting एक Detailed Budget Planning Method है। इसमें आपकी पूरी Monthly Income को अलग-अलग Financial Categories में पहले से Allocate किया जाता है।
अंत में—
Income − Planned Allocation = Zero
इसका मतलब यह बिल्कुल नहीं है कि आपके Bank Account में Zero रुपये बचते हैं। इसका अर्थ केवल इतना है कि आपकी पूरी Income की Planning पहले से हो चुकी है।
“Zero” का वास्तविक मतलब क्या है?
बहुत से लोग पहली बार यह नाम सुनकर सोचते हैं—
“क्या इसमें सारी Income खर्च करनी पड़ती है?”
उत्तर है—
नहीं।
यहाँ “Zero” का मतलब है—
Income का कोई भी हिस्सा बिना उद्देश्य के नहीं छोड़ा जाता।
उदाहरण के लिए—
अगर आपकी Income ₹50,000 है, तो पूरे ₹50,000 पहले से अलग-अलग Categories में Plan किए जाते हैं। इसलिए बची हुई Unplanned Amount शून्य होती है।
Zero-Based Budgeting कैसे काम करती है?
इस Method में Planning हमेशा Income से शुरू होती है। फिर आपकी पूरी Income अलग-अलग Categories में विभाजित की जाती है।
उदाहरण—
Monthly Income
- Essential Expenses
- Future Financial Priorities
- Lifestyle Expenses
- Other Planned Categories
- Remaining Unplanned Amount = ₹0
यानी हर रुपये की जिम्मेदारी पहले से तय होती है।
एक आसान उदाहरण
मान लीजिए आपकी Monthly Income है—
₹45,000
आपने पहले से Planning की—
| Category | Amount |
| House Rent | ₹12,000 |
| Groceries | ₹6,000 |
| Electricity & Utilities | ₹3,000 |
| Transportation | ₹3,000 |
| Future Financial Goals | ₹8,000 |
| Personal Expenses | ₹5,000 |
| Other Planned Categories | ₹8,000 |
अब पूरी Income की Planning हो चुकी है। कोई भी राशि “Unassigned” नहीं बची। यही Zero-Based Budgeting का मूल सिद्धांत है।
यह Method इतना लोकप्रिय क्यों है?
बहुत से लोग Budget तो बनाते हैं, लेकिन कुछ राशि बिना Planning के छोड़ देते हैं। फिर वही पैसा धीरे-धीरे छोटे-छोटे खर्चों में चला जाता है। Zero-Based Budgeting इस समस्या को कम करने की कोशिश करती है। यह Method आपको हर रुपये के बारे में पहले से सोचने के लिए प्रेरित करती है।
Zero-Based Budgeting किन लोगों के लिए उपयोगी हो सकती है?
यह Method विशेष रूप से उपयोगी हो सकती है—
- Salaried Employees
- Families
- People Who Like Detailed Planning
- Budget Enthusiasts
- Goal-Oriented Individuals
- People Trying to Control Spending
अगर आपको Financial Planning विस्तार से करना पसंद है, तो यह Method आपके लिए उपयोगी हो सकती है।
Traditional Budget vs Zero-Based Budget
| Traditional Budget | Zero-Based Budget |
| कुछ राशि बिना Planning रह सकती है | हर रुपये की Planning पहले से होती है |
| Broad Categories | Detailed Allocation |
| Flexible Structure | Structured Planning |
| Simple Tracking | Detailed Tracking |
दोनों Methods उपयोगी हैं। अंतर केवल Planning की गहराई (Depth) में है।
Zero-Based Budgeting की मुख्य विशेषताएँ
इस Method की कुछ प्रमुख विशेषताएँ हैं—
- हर रुपये की जिम्मेदारी तय होती है।
- Detailed Financial Planning होती है।
- Income की पूरी Structure पहले से दिखाई देती है।
- Financial Decisions अधिक स्पष्ट हो सकते हैं।
- Budget अधिक व्यवस्थित महसूस होता है।
Real-Life Example
मान लीजिए पूजा हर महीने Budget बनाती थीं, लेकिन महीने के अंत में कुछ पैसे कहाँ खर्च हुए, यह स्पष्ट नहीं होता था। फिर उन्होंने Zero-Based Budgeting अपनाई। अब Salary आने के बाद ही उन्होंने पूरी Income को अलग-अलग Categories में Plan करना शुरू किया। हर रुपये का उद्देश्य पहले से तय होने के कारण उन्हें अपने Budget पर पहले से अधिक स्पष्टता महसूस होने लगी।
12Paisa Insight 💡
Zero-Based Budgeting का उद्देश्य ज्यादा Restrictions लगाना नहीं है। इसका उद्देश्य यह सुनिश्चित करना है कि आपकी Income का हर रुपया पहले से किसी महत्वपूर्ण उद्देश्य से जुड़ा हो।
Zero-Based Budget कैसे बनाएं? (Step-by-Step Guide)
Zero-Based Budgeting का सबसे बड़ा Advantage यह है कि इसकी Process बहुत Clear होती है। आइए इसे Step-by-Step समझते हैं।
Step 1: Monthly Net Income लिखिए
सबसे पहले अपनी Take-Home Income लिखिए।
यही आपके Zero-Based Budget की Starting Point होगी।
उदाहरण
Monthly Net Income = ₹60,000
अब इसी Amount को पूरी Planning के साथ Allocate किया जाएगा।
Step 2: Fixed Expenses Identify कीजिए
सबसे पहले उन खर्चों को लिखिए जो लगभग हर महीने समान रहते हैं।
जैसे—
- House Rent
- School Fees
- Internet Bill
- Insurance Premium
- EMI
इन Categories को पहले Allocate करना आसान होता है।
Step 3: Variable Expenses जोड़िए
अब उन खर्चों को Include कीजिए जो हर महीने बदल सकते हैं।
जैसे—
- Groceries
- Electricity Bill
- Fuel
- Mobile Recharge
- Entertainment
- Personal Shopping
इनके लिए भी पहले से Budget Decide करना होता है।
Step 4: Future Financial Priorities जोड़िए
अब अपनी Future Planning को भी Budget का हिस्सा बनाइए।
उदाहरण—
- Emergency Planning
- Long-Term Financial Goals
- Skill Development
- Retirement Planning
- Children’s Education
- Major Purchases
Zero-Based Budgeting का एक महत्वपूर्ण Feature यह है कि Future Planning भी पहले से Budget का Part होती है।
Step 5: Remaining Amount Check कीजिए
अब सभी Categories का Total निकालिए। अगर सब कुछ सही Plan हुआ है, तो—
Income − Planned Allocation = ₹0
इसका मतलब है कि कोई भी Amount बिना Planning के नहीं बची।
Practical Example (Salary ₹40,000)
नीचे एक Sample Zero-Based Budget दिया गया है।
| Category | Amount |
| House Rent | ₹10,000 |
| Groceries | ₹6,000 |
| Utilities | ₹2,000 |
| Transportation | ₹2,500 |
| Personal Expenses | ₹5,000 |
| Future Financial Priorities | ₹8,000 |
| Other Planned Categories | ₹6,500 |
| Total Planned | ₹40,000 |
इस Example में Income का हर रुपया पहले से किसी Category को Assign किया गया है।
Practical Example (Salary ₹75,000)
अगर किसी की Monthly Net Income ₹75,000 हो, तो Budget कुछ इस तरह दिख सकता है।
| Category | Amount |
| House Rent | ₹18,000 |
| Groceries | ₹8,000 |
| Utilities | ₹4,000 |
| Transportation | ₹5,000 |
| Personal Expenses | ₹10,000 |
| Future Financial Priorities | ₹15,000 |
| Other Planned Categories | ₹15,000 |
| Total Planned | ₹75,000 |
यह सिर्फ एक Sample Allocation है। हर व्यक्ति अपनी Income और Priorities के हिसाब से Categories बदल सकता है।
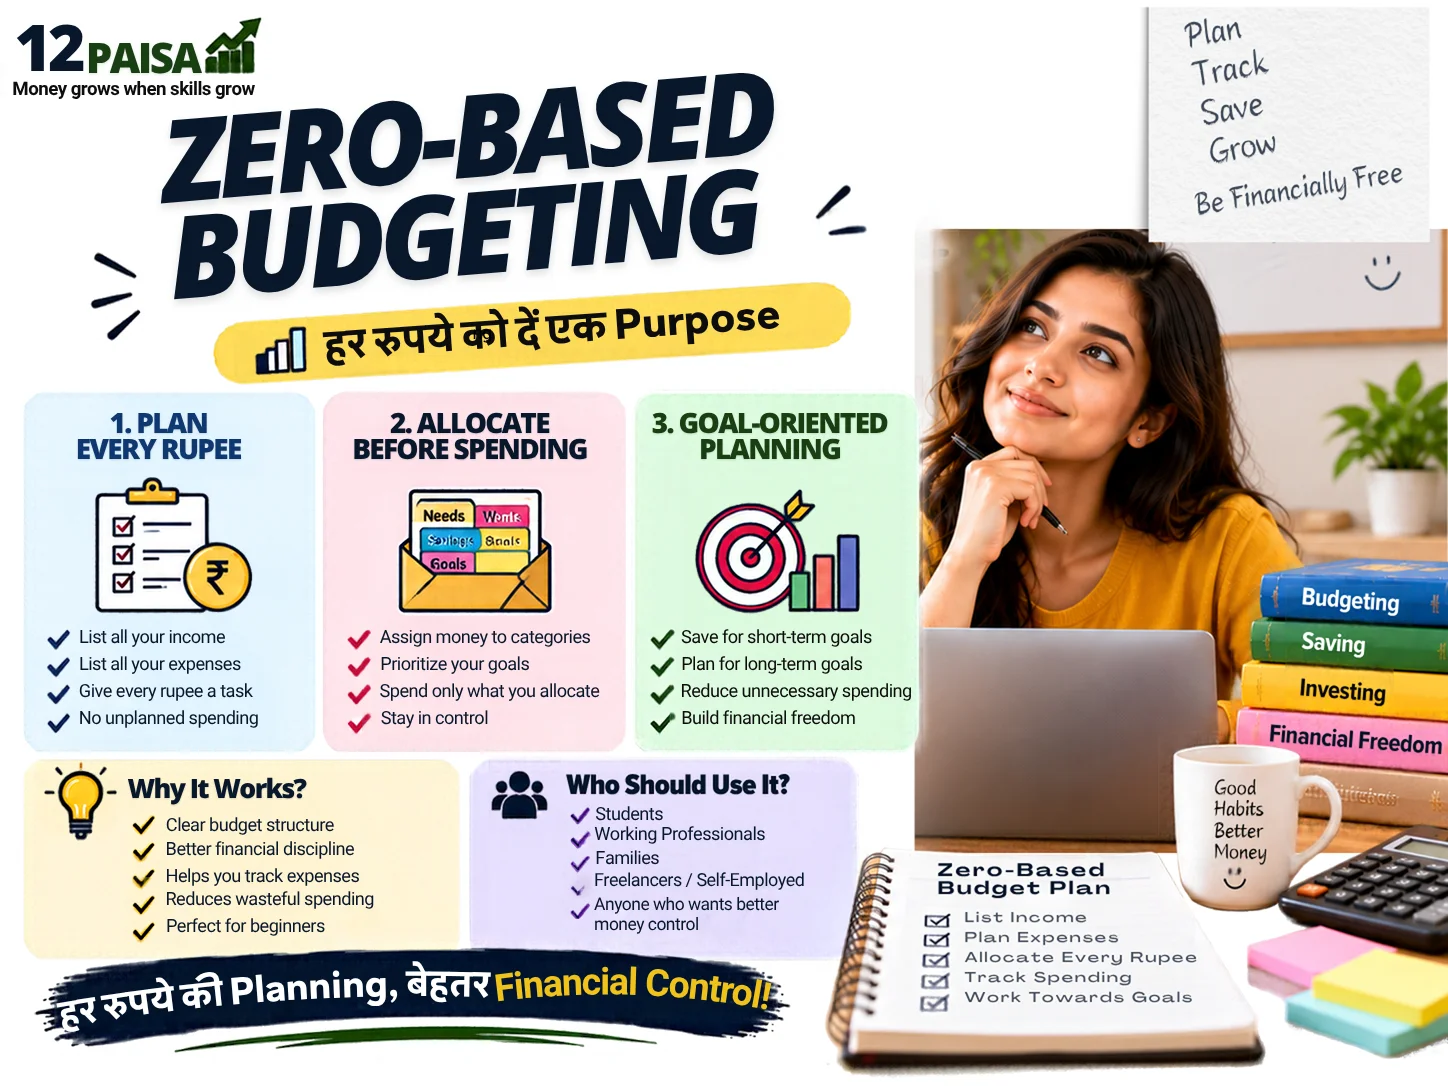
Zero-Based Budget Template
आप हर महीने इस Simple Template का Use कर सकते हैं।
| Category | Planned Amount | Actual Amount |
| Income | ||
| Housing | ||
| Food | ||
| Transportation | ||
| Utilities | ||
| Personal Expenses | ||
| Future Financial Priorities | ||
| Other Categories | ||
| Remaining Amount | ₹0 |
यह Format Budget Review को भी आसान बना देता है।
Zero-Based Budgeting के फायदे
1. हर रुपया Planned होता है
Income का कोई हिस्सा बिना Objective के नहीं रहता।
2. Financial Awareness बढ़ती है
आपको Clear पता होता है कि पैसा किस Category के लिए Allocate हुआ है।
3. Better Decision Making
नया Expense आने पर तुरंत समझ आ जाता है कि उसके लिए Adjustment कहाँ करना है।
4. Goal-Oriented Planning
Future Priorities Budget का Regular हिस्सा बन जाती हैं।
5. Overspending की Possibility कम होती है
क्योंकि हर Category की Limit पहले से Define होती है।
Zero-Based Budgeting की Limitations
हर Method की तरह इसकी भी कुछ Practical Limitations हैं।
Detailed Planning की जरूरत होती है
यह Method Simple Budget की तुलना में थोड़ी ज्यादा Planning मांगता है।
Regular Updates करने पड़ते हैं
अगर Income या Expenses बदलते हैं, तो Budget भी Update करना पड़ता है।
हर व्यक्ति के लिए Equally Suitable नहीं
जो लोग बहुत Irregular Income Earn करते हैं, उनके लिए इसे Maintain करना थोड़ा मुश्किल हो सकता है।
Common Misunderstandings
“Zero-Based Budget का मतलब सारा पैसा खर्च कर देना है।“
बिल्कुल नहीं।
यहाँ Zero का मतलब सिर्फ इतना है कि हर रुपया पहले से Plan है।
“इस Method में Savings की जगह नहीं होती।“
गलत।
Future Financial Priorities भी पहले से Budget का हिस्सा होती हैं।
“यह सिर्फ Companies के लिए है।“
नहीं।
इसका Personal Finance Version भी बहुत Popular है और Individuals भी इसे Use कर सकते हैं।
किन लोगों के लिए यह Method सबसे अच्छा हो सकता है?
- Salaried Employees
- Families
- Goal-Oriented Individuals
- Detailed Planners
- Budget Discipline Develop करने वाले लोग
किन लोगों को दूसरा Method देखना चाहिए?
- Freelancers
- Seasonal Income Earners
- Commission-Based Professionals
- Highly Irregular Income वाले Individuals
इनके लिए Flexible Budget Systems ज्यादा Practical हो सकते हैं।
💡 12Paisa Insight
Zero-Based Budgeting की असली Strength “Zero” नहीं, बल्कि “Purpose” है। जब हर रुपया किसी Objective से जुड़ा होता है, तब Financial Planning और भी Clear हो जाती है।
Common Mistakes While Using Zero-Based Budgeting
Zero-Based Budgeting एक Powerful Planning Method है, लेकिन इसे Use करते समय कुछ Common Mistakes लोगों को इसके Benefits से दूर कर देती हैं। आइए उन्हें समझते हैं।
1. हर Category का Realistic Amount न रखना
कई लोग Ideal Budget बना देते हैं। लेकिन Practical Life में उस Budget को Follow नहीं कर पाते।
उदाहरण—
अगर Grocery का Average खर्च ₹7,000 है और आप सिर्फ ₹4,000 Allocate कर देते हैं, तो पूरा Budget Disturb हो सकता है। इसलिए Categories हमेशा Realistic होनी चाहिए।
2. Unexpected Expenses को Ignore करना
Life हमेशा Planning के हिसाब से नहीं चलती।
कभी—
- Medical Expense
- Vehicle Repair
- Family Function
- Emergency Travel
जैसे Expenses आ सकते हैं। अगर Budget में Flexibility न हो, तो पूरी Planning प्रभावित हो सकती है।
3. Budget बनाकर उसका Review न करना
Zero-Based Budget एक Dynamic Planning System है। अगर आप Income और Expenses में बदलाव होने के बाद भी पुराना Budget Use करते रहेंगे, तो उसकी Usefulness कम हो जाएगी। Regular Budget Review बहुत जरूरी है।
4. हर महीने Same Categories रखना
जरूरी नहीं कि हर महीने सभी Categories एक जैसी रहें।
उदाहरण—
- School Admission
- Festival Season
- Vacation
- Annual Insurance Premium
जैसे Events के अनुसार Categories या Allocation बदल सकते हैं।
5. हर रुपये को Restriction समझना
Zero-Based Budgeting का Purpose आपको रोकना नहीं है।
इसका Purpose है—
हर रुपये को एक Clear Direction देना। यह Planning का Tool है, Punishment का नहीं।
Can You Change Budget Categories?
बिल्कुल।
Categories हमेशा के लिए Fixed नहीं होतीं।
जैसे-जैसे—
- Income बदलती है।
- Responsibilities बदलती हैं।
- Family Situation बदलती है।
- Financial Goals बदलते हैं।
वैसे-वैसे Categories भी Update की जा सकती हैं।
Example
Career के शुरुआती दौर में Skill Development एक महत्वपूर्ण Category हो सकती है। बाद में वही जगह Children’s Education या Home Planning ले सकती है।
Zero-Based Budget Review Checklist
हर महीने के अंत में इस Checklist को देखिए।
| Yes/No | Checklist |
| क्या मैंने पूरी Net Income Allocate की? | |
| क्या हर Category Realistic थी? | |
| क्या किसी Category में Unnecessary Overspending हुई? | |
| क्या किसी Category को अगले महीने Adjust करना चाहिए? | |
| क्या मेरी Financial Priorities Budget में Clearly Include हैं? | |
| क्या मैंने Budget का Monthly Review किया? | |
| क्या मेरा Budget मेरी Current Lifestyle के हिसाब से Updated है? |
अगर अधिकांश Answers Yes हैं, तो आप Zero-Based Budgeting को सही Direction में Use कर रहे हैं।
When Should You Rebuild Your Zero-Based Budget?
नया Budget दोबारा बनाना Useful हो सकता है अगर—
- Income में बड़ा बदलाव आए।
- नई Job शुरू हो।
- Marriage हो।
- Family Responsibilities बढ़ जाएँ।
- घर बदले।
- कोई Major Financial Goal जुड़ जाए।
हर बड़े Life Event के बाद Budget को Update करना एक अच्छी Practice है।
Zero-Based Budgeting vs Traditional Budget (Quick Summary)
| Zero-Based Budgeting | Traditional Budget |
| हर रुपया पहले से Assign होता है | कुछ Amount Unplanned रह सकती है |
| Detailed Planning | General Planning |
| हर Category का Clear Purpose | Flexible लेकिन कम Structured |
| Goal-Oriented Approach | Basic Money Management |
Key Takeaways
अगर आपको पूरे Article की सबसे महत्वपूर्ण बातें याद रखनी हैं, तो ये Points ध्यान रखिए—
- Zero-Based Budgeting में हर रुपया पहले से Planned होता है।
- “Zero” का मतलब Zero Balance नहीं होता।
- Net Income से Budget बनाना चाहिए।
- हर Category Realistic होनी चाहिए।
- Budget को Regularly Review और Update करना जरूरी है।
- Categories जरूरत के हिसाब से बदली जा सकती हैं।
- यह Method Detailed Planning पसंद करने वाले लोगों के लिए बहुत Useful हो सकता है।
Conclusion
अगर आप अपनी Income का हर रुपया सोच-समझकर Use करना चाहते हैं, तो Zero-Based Budgeting एक बेहतरीन Planning Method हो सकता है।
इसका सबसे बड़ा Advantage यह है कि यह आपको हर Financial Decision के बारे में पहले ही सोचने के लिए Motivate करता है।
लेकिन याद रखिए—
Zero-Based Budgeting का मतलब खुद को हर खर्च से रोकना नहीं है।
इसका मतलब है—
हर रुपये को एक Clear Purpose देना। जब आप अपनी Income को Planning के साथ Organize करते हैं, तब Financial Decisions और भी Disciplined और Meaningful बन सकते हैं।
Frequently Asked Questions (FAQs)
1. Zero-Based Budgeting क्या है?
यह एक Budgeting Method है, जिसमें Income का हर रुपया पहले से किसी Specific Category या Purpose के लिए Allocate किया जाता है।
2. क्या Zero-Based Budgeting का मतलब Bank Balance Zero होना है?
नहीं। इसका मतलब सिर्फ इतना है कि Income का कोई हिस्सा बिना Planning के नहीं छोड़ा जाता।
3. क्या Beginners भी Zero-Based Budgeting Use कर सकते हैं?
हाँ। लेकिन इसमें थोड़ी Detailed Planning की जरूरत होती है।
4. क्या हर महीने Categories Same रहनी चाहिए?
नहीं। Income, Responsibilities और Goals के हिसाब से Categories बदली जा सकती हैं।
5. क्या Zero-Based Budgeting Irregular Income वालों के लिए Suitable है?
Irregular Income वाले लोग इसे Use कर सकते हैं, लेकिन उन्हें Budget को ज्यादा Frequently Update करना पड़ सकता है।
6. Zero-Based Budgeting का सबसे बड़ा Benefit क्या है?
यह Income के हर रुपये को एक Clear Purpose देता है और Financial Planning को अधिक Structured बनाता है।
7. क्या मुझे हर महीने Zero-Based Budget Review करना चाहिए?
हाँ। Monthly Review से Budget को Current Situation के हिसाब से Improve किया जा सकता है।
8. क्या Future Financial Goals भी Zero-Based Budget का हिस्सा होते हैं?
हाँ। Future-Oriented Categories भी पहले से Budget में Include की जा सकती हैं।
9. क्या यह Method सिर्फ Families के लिए है?
नहीं। Students, Salaried Employees, Professionals और अन्य Individuals भी इसे Use कर सकते हैं।
10. Zero-Based Budgeting और 50-30-20 Rule में क्या अंतर है?
50-30-20 Rule एक Percentage-Based Framework है, जबकि Zero-Based Budgeting में Income के हर रुपये को पहले से किसी Specific Category या Purpose के लिए Allocate किया जाता है।